Plafonul cash de 50.000 de lei: ce spune legea azi, ce spune textul votat și ce faci până apare în Monitorul Oficial
Camera a votat plafonul cash de 50.000 de lei, dar azi se aplică tot Legea 70/2015. Vezi textul vechi lângă cel votat, amenda nouă și ce faci.
Miercuri, 18 noiembrie 2026, Camera Deputaților a votat proiectul care ridică plafonul plăților cash la 50.000 de lei pe zi. În aceeași seară, un client cu o firmă de amenajări mi-a trimis captura cu postarea lui George Simion și un singur cuvânt: „Deci?”.
Deci nu. Nu încă. Și nici „5.000 → 50.000” nu spune tot.
Am citit de data asta legea așa cum e azi, în forma consolidată din 1 ianuarie 2026, și textul votat, așa cum e în anexa raportului comisiei. Le pun alături, cu citate, articol cu articol. Ai să vezi trei lucruri pe care postarea virală nu le conține: plafonul total de 10.000 de lei pe zi dispare, amenda minimă se înzecește și „plafonul unic” înseamnă 50.000 pe persoană, nu 50.000 pe zi, în total.
Dacă ai firmă, PFA sau plătești cash meșteri și furnizori, la final știi ce plafon ai azi, ce s-ar schimba exact, ce spun cei care o susțin și cei care o critică, cum arată plafoanele în Europa și ce se știe, pe studii, despre evaziune. Plus ce faci de mâine, ca să nu plătești o amendă din încredere într-un titlu.
Ce acoperă articolul ăsta
- S-a votat sau nu, și de ce votul nu e încă regulă aplicabilă
- Textul vechi și textul votat, alăturate, cu citate
- Ce plafon cash ai azi, pe tipuri de relații
- Ce s-ar schimba la 50.000 de lei, pe facturi reale, și cât ar costa o greșeală
- Ce spun politicienii, instituțiile și oamenii, cu capturi și postări
- Cum stă România față de UE și de alte state, și ce arată studiile despre evaziune
- Ce faci tu, pas cu pas, de mâine
⚖️ S-a votat. Dar votul nu e încă regula de la casierie
Ce s-a întâmplat, de fapt
Proiectul se numește PL-x 110/2026, e al AUR și l-a inițiat deputatul Gabriel Florea împreună cu un grup de parlamentari AUR. Modifică Legea 70/2015, adică legea care spune cât cash ai voie să dai și să primești 1.
Drumul lui, pe date:
- 23 februarie 2026: Senatul, prima cameră sesizată, l-a respins;
- 2 martie 2026: a intrat la Camera Deputaților, care e cameră decizională, adică are ultimul cuvânt în Parlament 2;
- 5 mai 2026: Guvernul a trimis un punct de vedere negativ, nr. 5226 3;
- 17 noiembrie 2026: Comisia pentru buget, finanțe și bănci a dat raport favorabil, cu 7 amendamente admise 2;
- 18 noiembrie 2026: plenul Camerei l-a adoptat cu 173 de voturi pentru, 5 împotrivă, 67 de abțineri și 2 deputați care n-au votat 14.
Avize negative au dat Consiliul Economic și Social, Comisia pentru industrii și servicii și Comisia juridică; Consiliul Legislativ a dat aviz favorabil 2.
173 | voturi pentru
5 | voturi împotrivă
67 | abțineri
2 | deputați care n-au votat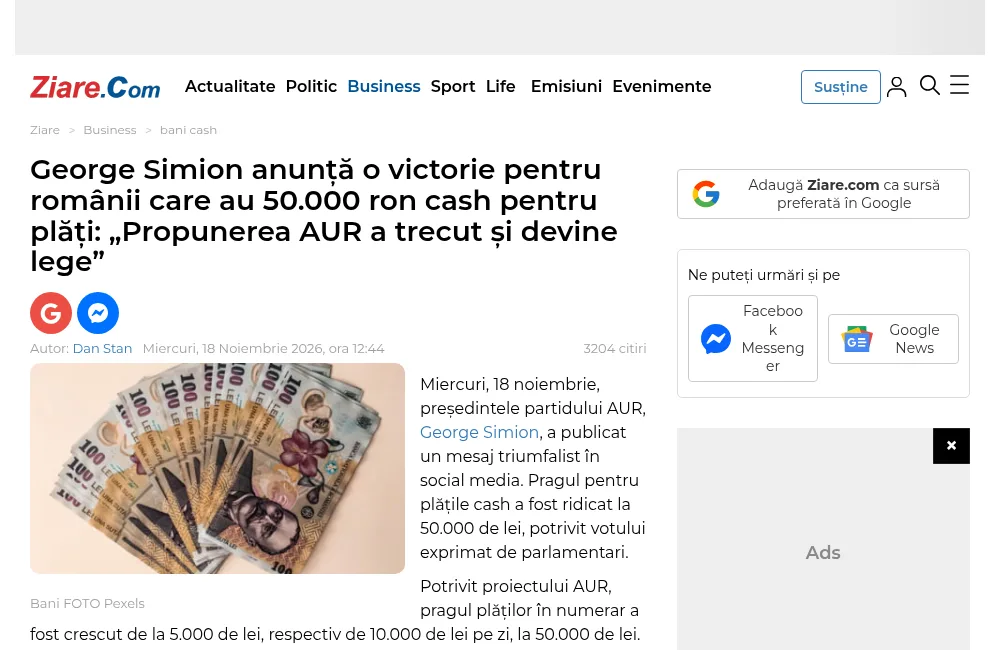
Ziare.com, 18.11.2026: titlul cu citatul din postarea lui Simion.
George Simion a scris pe Facebook: „Propunerea AUR a trecut și devine lege: am crescut pragul plăților de numerar de la 5mii la 50mii de lei”. Postarea are 21.000 de reacții, 2.300 de comentarii și 2.500 de distribuiri 5.
https://www.facebook.com/100044563410651/posts/1710568353771929/
Postarea lui George Simion, 18.11.2026. Sursa: Facebook, embed public.
Partea cu „a trecut” e adevărată. Partea cu „am crescut” e la timpul greșit.
Ce mai trebuie să se întâmple
Mă opresc să-ți explic drumul, pentru că de el depinde ce faci cu banii.
vot în Parlament → promulgare de Președinte → publicare în Monitorul Oficial → intrare în vigoare
- Președintele are cel mult 20 de zile de la primire ca să promulge legea. Poate cere o singură dată Parlamentului s-o reexamineze, iar legea poate ajunge și la Curtea Constituțională. În ambele cazuri, promulgarea vine apoi în cel mult 10 zile 6.
- După publicarea în Monitorul Oficial, legea intră în vigoare în 3 zile sau la data scrisă în ea 6.
Pe fișa oficială a proiectului, la 19 noiembrie 2026, ultima mențiune e „adoptată de Camera Deputaților”. Nu apare trimiterea la promulgare, nu apare un număr de lege, nu apare Monitorul Oficial 1. Senatoarea Victoria Stoiciu a scris public că speră ca președintele Nicușor Dan să trimită legea înapoi în Parlament, la reexaminare 7. Până apar promulgarea și publicarea, se aplică plafoanele vechi.
🗣️ Pe românește: votul e o comandă plasată. Coletul n-a plecat încă din depozit, deci nu-l poți purta mâine.
🔍 Textul vechi și textul votat, alăturate
Aici e miezul. Ca să nu te las pe mâna nimănui, nici a titlurilor, nici a mea, am pus față în față două texte:
- Textul vechi este Legea 70/2015 în forma consolidată din 1 ianuarie 2026 de pe portalul legislativ, care include modificările din Legea 296/2023, OUG 98/2023, OUG 115/2023 și Legea 239/2025 8.
- Textul votat este cel din anexa „Amendamente admise” a raportului Comisiei pentru buget, finanțe și bănci 2. Atenție, cele 7 amendamente ale comisiei sunt toate de tehnică legislativă: refac titlul legii și comasează punctele articolului unic. Cifrele rămân exact cele din propunerea AUR.
Citatele sunt cuvânt cu cuvânt.
Art. 3 alin. (1): plafoanele zilnice
Vechi:
a) încasări de la persoanele prevăzute la art. 1 alin. (1), în limita unui plafon zilnic de 5.000 lei de la o persoană; b) încasări efectuate de către magazinele de tipul cash and carry […] în limita unui plafon zilnic de 10.000 lei de la o persoană; c) plăți către persoanele prevăzute la art. 1 alin. (1), în limita unui plafon zilnic de 5.000 lei/persoană, dar nu mai mult de un plafon total de 10.000 lei/zi; d) plăți către magazinele de tipul cash and carry […] în limita unui plafon zilnic total de 10.000 lei; e) plăți din avansuri spre decontare, în limita unui plafon zilnic de 5.000 lei, stabilit pentru fiecare persoană care a primit avansuri spre decontare.
Votat:
a) încasări de la persoanele prevăzute la art. 1 alin. (1), în limita unui plafon zilnic de 50.000 lei de la o persoană. b) încasări efectuate de către magazinele de tipul cash and carry […] în limita unui plafon zilnic de 50.000 lei de la o persoană. c) plăți către persoanele prevăzute la art. 1 alin. (1), în limita unui plafon zilnic de 50.000 lei pe persoană. d) plăți către magazinele de tipul cash and carry […] în limita unui plafon zilnic total de 50.000 lei. e) plăți din avansuri spre decontare, în limita unui plafon zilnic de 50.000 lei, stabilit pentru fiecare persoană care a primit avansuri spre decontare.
Uită-te la litera c). Textul vechi spune: 5.000 pe persoană, „dar nu mai mult de un plafon total de 10.000 lei/zi”. Textul votat păstrează „pe persoană” și șterge a doua jumătate. Nu mai există un total zilnic pentru plățile către furnizori. La litera d), la cash and carry, rămâne „total”.
Citirea mea: dacă plătești trei furnizori diferiți în aceeași zi, fiecare poate primi până la 50.000 de lei cash, deci până la 150.000 de lei într-o zi. „Plafon unic” din titluri înseamnă aceeași cifră peste tot, nu un singur plafon pentru toate plățile tale. Guvernul a citit la fel: în punctul lui de vedere vorbește despre „creșterea plafonului la 50.000 lei per persoană pe zi” 3. Frâna rămâne plafonul de casierie, 50.000 de lei la sfârșitul zilei, pe care proiectul nu-l atinge 8.
Art. 3 alin. (2) și (3): interdicția de a sparge factura
Vechi, alin. (3):
Sunt interzise plățile fragmentate în numerar către furnizorii de bunuri și servicii pentru facturile a căror valoare este mai mare de 5.000 lei și, respectiv, de 10.000 lei, către magazinele de tipul cash and carry. Persoanele prevăzute la art. 1 alin. (1) pot achita facturile cu valori care depășesc plafonul de 5.000 lei […] astfel: 5.000 lei/10.000 lei în numerar, suma care depășește acest plafon putând fi achitată numai prin instrumente de plată fără numerar.
Votat, alin. (3):
Sunt interzise plățile fragmentate în numerar către furnizorii de bunuri și servicii pentru facturile a căror valoare este mai mare de 50.000 lei. Persoanele prevăzute la art. 1 alin. (1) pot achita facturile cu valori care depășesc plafonul de 50.000 lei astfel: 50.000 lei în numerar, suma care depășește acest plafon putând fi achitată numai prin instrumente de plată fără numerar.
Alin. (2), cel pentru încasări, primește aceeași cifră unică: 50.000 de lei, în loc de 5.000, respectiv 10.000 la cash and carry 82. Mecanismul rămâne același: peste prag, diferența merge prin bancă, iar factura nu se sparge în bucăți.
Art. 4 alin. (1): firmă și persoană fizică
Vechi:
Operațiunile de încasări și plăți în numerar efectuate între persoanele prevăzute la art. 1 alin. (1) și persoane fizice, reprezentând contravaloarea unor livrări ori achiziții de bunuri sau a unor prestări de servicii, dividende, cesiuni de creanțe sau alte drepturi, se efectuează cu încadrarea în plafonul zilnic de 10.000 lei către/de la o persoană.
Votat: același text, cu „plafonul zilnic de 50.000 lei către sau de la o persoană” 2.
Două lucruri rămân neatinse și contează. Primul: alin. (4) al aceluiași articol spune că împrumuturile și alte finanțări între firmă și persoană fizică se fac „numai prin instrumente de plată fără numerar” 8. Cifra de 50.000 nu are nicio legătură cu ele: împrumutul de la asociat, cash, rămâne interzis, indiferent de sumă. Al doilea: alin. (2) interzice fragmentarea față de plafonul din alin. (1), deci interdicția urcă automat odată cu cifra 8.
Art. 9: returnarea facturilor stornate
Vechi, alin. (2):
[…] restituirea sumelor aferente poate fi efectuată în numerar în limita a 10.000 lei, sumele care depășesc acest plafon putând fi restituite numai prin instrumente de plată fără numerar. […]
Votat: „în limita a 50.000 lei”, cu aceeași excepție pentru persoana fizică fără cont bancar. La alin. (1), restituirea între firme urcă de la 5.000, respectiv 10.000 de lei, la 50.000 82.
Art. 12 alin. (1): amenda
Vechi:
[…] se sancționează […] cu amendă de 25% din suma încasată/plătită, respectiv deținută în casierie, care depășește plafonul stabilit de prezentul capitol pentru fiecare tip de operațiune, dar nu mai puțin de 500 lei.
Votat:
[…] cu amendă de 25% din suma încasată sau plătită, respectiv deținută în casierie, care depășește plafonul stabilit de prezentul capitol pentru fiecare tip de operațiune, dar nu mai puțin de 5.000 lei.
Același lucru la alin. (3), cel pentru împrumuturile firmă–persoană fizică: „nu mai puțin de 5.000 lei” 2.
Asta e cifra care lipsește din toate titlurile. Procentul de 25% rămâne. Minimul se înzecește. Guvernul a scris-o negru pe alb: proiectul propune „creșterea nivelului minim al sancțiunilor prevăzute, de la 500 lei, cât este în prezent, la 5.000 lei” 3. Expunerea de motive a AUR descrie, în schimb, „menținerea sancțiunii contravenționale de 25% din suma ce depășește plafonul, cu un minim de 5.000 lei” 9. Doar că în lege minimul de azi e 500. E o creștere, nu o menținere.
25% | procentul rămâne la fel
500 → 5.000 lei | minimul amenzii se înzecește
Ce nu se schimbă
- plafonul de casierie: 50.000 de lei la sfârșitul zilei, 500.000 la cash and carry, supermagazine și hipermagazine, surplusul se depune în două zile lucrătoare (art. 4², 3*);
- amenda de la 15.000 la 20.000 de lei pentru nerespectarea art. 6 și art. 11 (art. 12 alin. (2), 3*);
- împrumuturile firmă–persoană fizică, numai prin bancă (art. 4 alin. (4));
- Legea 129/2019 și obligațiile ei de raportare: expunerea de motive spune că proiectul nu le modifică 9.
Anexa raportului nu conține niciun articol cu termen de tranziție. Expunerea de motive vorbește despre „un termen de tranziție rezonabil” 9, dar în textul votat nu e scris. Fără el, intrarea în vigoare urmează regula obișnuită: la 3 zile de la publicarea în Monitorul Oficial.
Tabelul, pe scurt
| Operațiunea | Azi | Textul votat |
|---|---|---|
| Încasare de la altă firmă / PFA (art. 3 alin. 1 lit. a) | 5.000 lei/zi de la o persoană | 50.000 |
| Plată către altă firmă / PFA (lit. c) | 5.000 lei/persoană, maximum 10.000 lei/zi în total | 50.000 pe persoană, fără total zilnic |
| Încasare la cash and carry (lit. b) | 10.000 | 50.000 |
| Plată la cash and carry (lit. d) | 10.000 total/zi | 50.000 total/zi |
| Avans spre decontare (lit. e) | 5.000 | 50.000 |
| Firmă și persoană fizică (art. 4 alin. 1) | 10.000 lei/zi către sau de la o persoană | 50.000 |
| Restituiri de facturi stornate (art. 9) | 5.000 / 10.000 | 50.000 |
| Restituiri către persoane fizice (art. 9 alin. 2) | 10.000 | 50.000 |
| Amenda minimă (art. 12) | 500 lei | 5.000 lei |
| Casierie la final de zi (art. 4²) | 50.000 / 500.000 | nemodificat |
| Împrumuturi firmă–persoană fizică (art. 4 alin. 4) | numai prin bancă | nemodificat |
Pe scurt: cifra de pe postare e adevărată pentru rândurile din mijloc, dar proiectul mută și rândurile de care nu vorbește nimeni, adică amenda și totalul zilnic.
Ce plafon cash ai tu azi
Întâi, cine e prins de lege: firmele, PFA-urile, întreprinderile individuale și familiale, liber-profesioniștii, persoanele fizice care desfășoară activități în mod independent și asocierile sau alte entități cu sau fără personalitate juridică 8. Pe scurt, oricine face bani dintr-o activitate.
Plafonul cash e suma maximă de bani fizici, nu de bani din bancă, pe care o poți da sau primi într-o operațiune. Și nu e unul singur. Harta de azi, din textul consolidat 8:
| Cine cu cine | Plafonul de azi |
|---|---|
| Firma ta încasează de la altă firmă | 5.000 lei/zi de la aceeași persoană |
| Firma ta plătește altei firme | 5.000 lei/zi către aceeași persoană, maximum 10.000 lei/zi în total |
| Plăți la cash-and-carry (depozite en-gros) | 10.000 lei/zi, total |
| Încasări ale unui cash-and-carry | 10.000 lei/zi de la o persoană |
| Firmă și persoană fizică (bunuri, servicii, dividende, cesiuni de creanțe) | 10.000 lei/zi de la sau către aceeași persoană |
| Avans spre decontare (bani pentru cheltuieli justificate după) | 5.000 lei/zi pentru fiecare om care a primit avansul |
| Împrumuturi firmă–persoană fizică | numai prin bancă, fără cash |
| Cash în casieria firmei la final de zi | 50.000 lei, surplusul se depune în două zile lucrătoare |
| Casieria unui cash-and-carry, supermagazin, hipermagazin | 500.000 lei la final de zi |
Persoană fizică cu persoană fizică, în afara oricărei activități, e un alt regim: 50.000 de lei pe tranzacție (ghidul ANAF, 4*).
Deci „5.000” din postare e doar primul rând dintr-o hartă cu mai multe.
Ce nu intră deloc sub plafon
- depui cash în contul firmei sau la un automat autorizat;
- plătești taxe și impozite;
- scoți bani pentru salarii;
- anumite cheltuieli de deplasare;
- transferi prin instituții de plată autorizate 8.
🙋 Tu știi în ce rând ești când îi dai cash instalatorului care are PFA? Nu în primul. El e profesionist, tu ești persoană fizică, deci 10.000 pe zi.
💸 Ce s-ar schimba la 50.000 de lei, pe facturi reale
🧾 Factura de 35.000 de lei pentru gresie
Cumperi gresie pentru un șantier, factură de 35.000 de lei. Azi: 5.000 cash, 30.000 prin transfer. După intrarea în vigoare: toată factura poate fi plătită cash, cu factura și chitanța la dosar.
🧾 Factura de 70.000 de lei
Aceeași firmă, comandă dublă. Cu regula nouă: 50.000 cash, 20.000 prin bancă. Ce nu merge: 35.000 luni și 35.000 marți. Asta e fragmentare, adică împărțirea unei plăți ca fiecare bucată să pară sub plafon, și e interzisă și azi, și în proiect 82.
🧾 Trei furnizori în aceeași zi
Azi: 5.000 la primul, 5.000 la al doilea, zero cash la al treilea, pentru că ai atins totalul de 10.000. Cu textul votat, fiecare furnizor poate primi până la 50.000: în teorie, 150.000 de lei cash într-o zi. În practică te oprește casieria: nu poți ține peste 50.000 la sfârșitul zilei, iar banii trebuie să fie la tine când plătești.
Trei furnizori în aceeași zi, cu textul votat
+ 50.000 lei către primul furnizor
+ 50.000 lei către al doilea
+ 50.000 lei către al treilea
= 150.000 lei cash într-o zi, în teorie
Te oprește plafonul de casierie de 50.000 lei la sfârșitul zilei.
📌 Reține atât: 50.000 nu înseamnă cash nelimitat. Înseamnă cash până la 50.000 pe persoană și pe zi, restul prin bancă, cu aceleași hârtii.
💸 Cât costă o greșeală: tabelul amenzilor, azi și cu textul votat
Amenda e 25% din suma care depășește plafonul, pentru fiecare tip de operațiune. Azi, minimul e 500 de lei. Cu textul votat, ar fi 5.000 82. Pe exemple:
| Situația | Peste plafon | Amenda azi | Amenda cu textul votat |
|---|---|---|---|
| Plătești mâine cash factura de 35.000 unei firme, „că a trecut legea” | 30.000 (plafonul e 5.000) | 7.500 lei | plata ar fi legală |
| Iei 12.000 cash de la un client persoană fizică | 2.000 (plafonul e 10.000) | 500 lei, minimul | plata ar fi legală |
| Iei 52.000 cash de la un client persoană fizică, după lege nouă | 2.000 (plafonul e 50.000) | — | 5.000 lei, minimul (adică 250% din depășire) |
| Plătești 60.000 cash unei firme, după lege nouă | 10.000 | — | 5.000 lei (25% ar fi 2.500, dar minimul e 5.000) |
| Plătești 70.000 cash unei firme, după lege nouă | 20.000 | — | 5.000 lei (25% din 20.000, exact minimul) |
| Ții 80.000 în casierie și nu depui surplusul în două zile lucrătoare | 30.000 | 7.500 lei | 7.500 lei |
Pe scurt: la depășiri mari, amenda arată la fel ca azi; la depășiri mici, textul votat e de zece ori mai aspru. Cu un plafon de 50.000, mulți vor greși nu cu zeci de mii, ci cu câteva mii, și vor plăti minimul.
Primul rând e fix scenariul din captura clientului meu: o factură, un titlu citit în grabă, 7.500 de lei.
⚠️ Atenție: „s-a votat” nu e o apărare la control. Inspectorul aplică legea din ziua plății, nu postarea din ziua votului.
🗣️ Ce zic oamenii: politicieni, instituții, cititori
Am căutat ce s-a spus în presă, pe Facebook și în comentarii, ca să ai peisajul întreg, nu doar cifrele.
Cei care o susțin
Adevărul, 18.11.2026, 15:55: „Plafonul plăților în numerar crește de zece ori, la 50.000 de lei. Proiectul AUR a trecut de Parlament”.
AUR spune, prin Gabriel Florea, că „plafoanele actuale constrâng fluxurile legitime de numerar ale întreprinderilor mici și mijlocii” și că „mediul de afaceri traversează momente extrem de dificile” 10. Expunerea de motive adaugă: „inflația cumulată a erodat capacitatea operațională a contribuabililor”, iar un plafon unic de 50.000 „simplifică aplicarea legii” și „elimină diferențele artificiale între categorii de operațiuni” 9.
PSD, care a votat alături de AUR, a motivat într-un comunicat: „Majorarea plafonului pentru plățile în numerar răspunde unei realități economice: valoarea tranzacțiilor a crescut”, iar „limita anterioară de 5.000 de lei devenise insuficientă” 11.
Digi24, 18.11.2026, 14:56: „Cum explică PSD susținerea proiectului AUR”.
Argumentul european e cel mai folosit: expunerea de motive spune că „noul plafon național de 50.000 lei este aliniat pragului european”, având în vedere echivalența aproximativă cu 10.000 de euro 9. Îl dezmembrez mai jos, în partea despre UE.
Cei care o critică
https://www.facebook.com/story.php?story_fbid=1766458358813079&id=100063467959715
Postarea senatoarei PNL Gabriela Horga, 18.11.2026. Sursa: Facebook, embed public.
Senatoarea PNL Gabriela Horga a scris pe Facebook: „Câți dintre voi aveți nevoie să plătiți 50.000 de lei CASH PE ZI la același comerciant?”, și a pus în față salariul mediu net din septembrie, 5.717 de lei: plafonul propus înseamnă aproape nouă salarii medii, plătite cash, într-o singură zi, la un singur comerciant 12. Postarea are aproape o mie de reacții și 492 de comentarii. În declarațiile preluate de presă: „Mai mult numerar, tranzacții mai greu de urmărit, mai mult loc pentru evaziune și spălarea banilor” 12.
Postarea deputatului USR Adrian Echert, 18.11.2026. Sursa: Facebook, embed public.
Deputatul USR Adrian Echert a scris: „Banii din cutiile de pantofi au primit undă verde”, „O firmă cinstită n-are nevoie să plătească altei firme 50.000 de lei în bancnote” și „Recunosc că plafonul de 5.000 de lei e mic pentru zilele noastre și putea fi crescut cu cap, odată cu inflația. Numai că de la 5.000 la 50.000 nu mai e o actualizare, e o invitație la evaziune.” Postarea are 1.400 de reacții și 561 de comentarii 13.
Gândul, 18.11.2026, 16:54: Victoria Stoiciu.
Senatoarea Victoria Stoiciu, fostă PSD, a scris că votul e „o undă verde dată evazioniștilor fix din Parlamentul României” și a cerut președintelui să trimită legea la reexaminare 7.
Instituțiile: ce au scris negru pe alb
Documentele oficiale ale proiectului sunt mai dure și mai precise decât postările.
Consiliul Economic și Social, aviz nefavorabil: „propunerea legislativă urmărește majorarea semnificativă a plafoanelor pentru operațiunile în numerar, însă nivelul de 50.000 lei propus depășește eventualele justificări legate de funcționarea normală a activităților economice”; „creșterea abruptă la 50.000 lei ar inversa direcția de politică publică urmărită în ultimul deceniu privind digitalizarea și creșterea trasabilității tranzacțiilor”; „în lipsa unei fundamentări solide […] nivelul propus nu poate fi susținut” 14.
Guvernul, punct de vedere negativ: „Nu sunt prezentate analize de impact, studii comparative sau evaluări privind efectele asupra digitalizării, fiscalizării sau competitivității.” Și, mai departe: majorarea „contravine direcției strategice asumate de România privind digitalizarea plăților”; plafonul de 50.000 „facilitează apariția unor zone gri în economie”; aplicarea interdicției de fragmentare „este dificilă în practică, iar creșterea plafonului la 50.000 lei per persoană pe zi amplifică posibilitatea efectuării unor tranzacții greu de urmărit” 3.
Unde e dreptate de ambele părți: nici cei care critică, nici cei care susțin nu au adus o analiză de impact. CES spune că lipsește fundamentarea. Guvernul spune că lipsește. Expunerea de motive a AUR enumeră argumente, dar nu cifre despre cât cash plătesc firmele în realitate 9. Disputa se poartă, deocamdată, pe principii.
Cititorii
Sub articolele de presă, reacțiile au fost în mare parte negative și foarte dure:
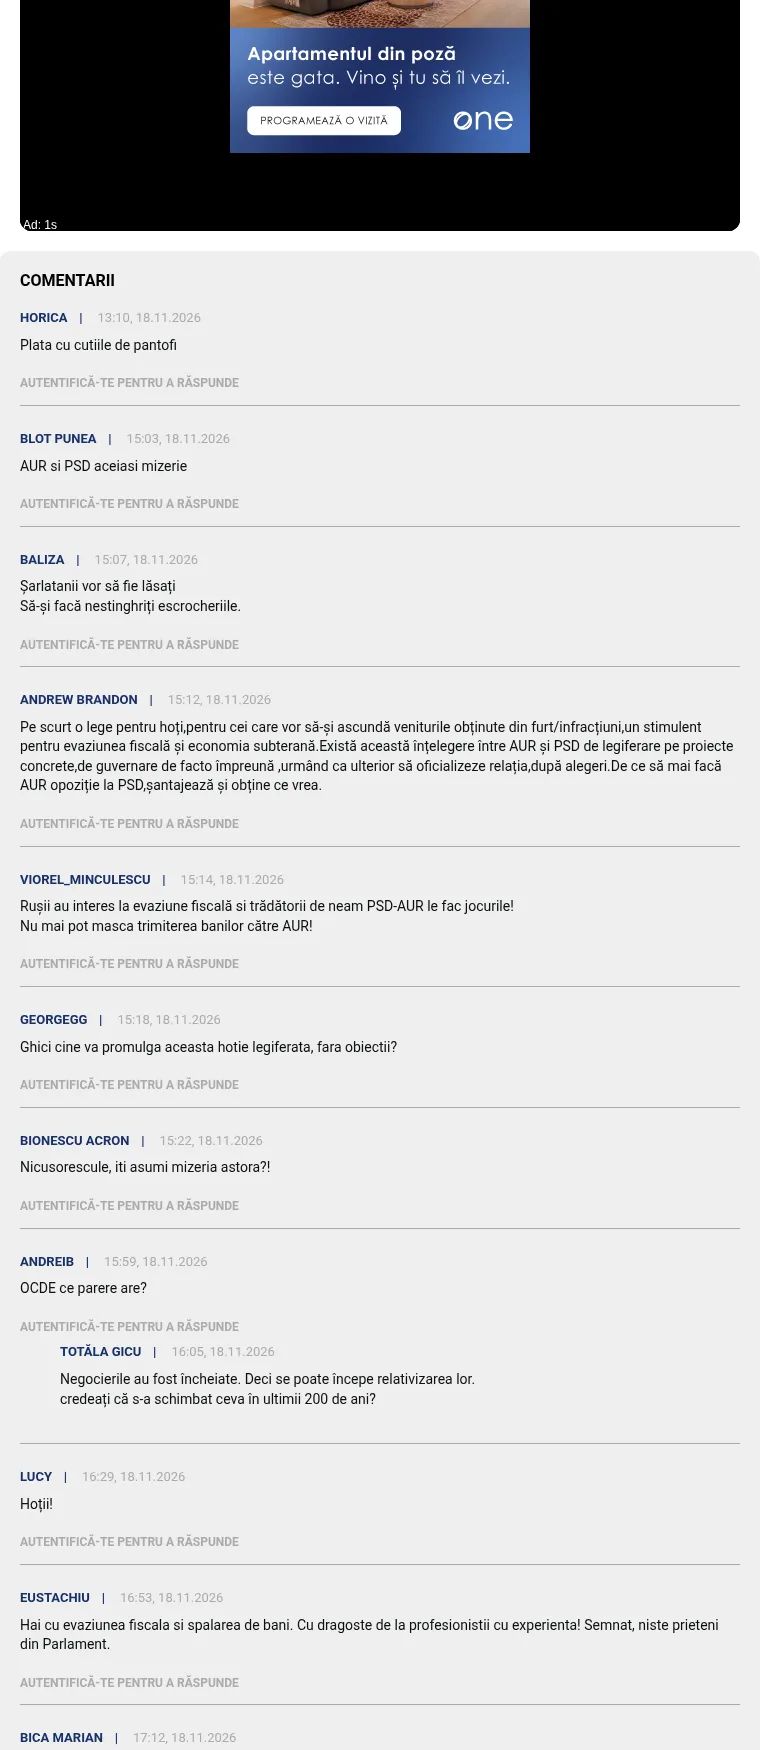
Comentariile cititorilor sub articolul G4Media despre vot, 18.11.2026.
La G4Media: „Plata cu cutiile de pantofi” (Horica, 13:10); „Pe scurt o lege pentru hoți” (Andrew Brandon, 15:12); „Hai cu evaziunea fiscala si spalarea de bani” (Eustachiu, 16:53). Au fost și voci altfel: „Acum cinstit vorbind asta e limita cam peste tot în UE” (Dan Ioan, 20:14) sau „cine naiba mai plateste cu bani cash sume mai mari de 5.000 lei?” (Fast and Curious, 17:22) 15. La Bursa.ro, un cititor anonim: „Ne-am intors la plata cu sacosa de bani; cine plateste cu cash 50.000 lei?” 16.
Comentariile de sub un articol nu sunt un sondaj: le scriu cei care au chef să scrie. Dar arată ce au înțeles oamenii din titluri: unii au citit „lege nouă pentru hoți”, alții „în sfârșit, mai puțină birocrație”. Niciunul nu vorbește despre amenda minimă sau despre totalul zilnic care dispare.
🇪🇺 Și în Europa? Ce spune UE, ce fac alte state
Ce spune, de fapt, Regulamentul 2024/1624
Argumentul european, cel mai invocat pe 18 noiembrie, are un text. E art. 80 din Regulamentul (UE) 2024/1624, cel de prevenire a spălării banilor 17:
(1) Persoanele care comercializează bunuri sau prestează servicii pot accepta sau efectua o plată în numerar numai până la concurența sumei de 10 000 EUR sau a echivalentului în moneda națională sau străină, indiferent dacă tranzacția se efectuează într-o singură operațiune sau în mai multe operațiuni care par a fi legate.
Alte trei lucruri din același articol contează:
- statele pot adopta limite mai mici, după consultarea Băncii Centrale Europene (alin. 2);
- limitele mai mici care există deja continuă să se aplice (alin. 3);
- sunt exceptate plățile între persoane fizice care nu acționează în scop profesional și plățile către bănci și alți prestatori de servicii de plată (alin. 4).
Regula se aplică de la 10 iulie 2027 (art. 90). Până atunci, nu există plafon european obligatoriu.
Concluzia: 10.000 de euro e tavanul pe care Uniunea îl pune, nu o țintă. Regulamentul nu cere nimănui să urce plafonul, și nu cere României să-l ridice. Plafoanele noastre de azi, mult mai mici, rămân valabile (alin. 3).
Cât înseamnă 50.000 de lei în euro
La cursul BNR de 18 noiembrie 2026, de 5,35 lei pentru un euro 18, 50.000 de lei înseamnă 9.346 de euro. Adică un pic sub tavanul european de 10.000 (care ar fi 53.500 de lei la același curs). Argumentul „e aliniat pragului european” e corect aritmetic: proiectul alege aproape exact maximul permis. Se mișcă însă odată cu cursul. Dacă leul se întărește sub 5 lei pentru un euro, 50.000 de lei trec peste 10.000 de euro, iar plafonul european ar deveni mai mic decât cel românesc după 10 iulie 2027.
50.000 lei | ~9.346 euro la cursul de 5,35
53.500 lei | cât ar fi 10.000 euro la același curs
10 iulie 2027 | de când se aplică plafonul european
Cum arată harta plafoanelor
Cifrele sunt din Centrul European al Consumatorilor Germania (evz.de) și din evaluarea de impact a Comisiei din 2021 1920. Sunt plafoane pentru plăți cash în relații cu profesioniști; unele state au reguli diferite pentru nerezidenți sau pentru anumite bunuri, iar sursele nu se potrivesc perfect la toate țările. De aceea le-am pus aici doar pe cele la care sursele concordă.
| Țara | Plafon (aprox. în euro) |
|---|---|
| Franța | 1.000 (rezidenți) |
| Spania | 1.000 (cu un profesionist; 10.000 pentru nerezidenți) |
| România, azi | între ~935 (5.000 lei) și ~1.870 (10.000 lei), după relație |
| Danemarca | ~2.000 (15.000 DKK) |
| Portugalia | 3.000 |
| Belgia | 3.000 |
| Țările de Jos | 3.000 (bunuri, nu între persoane private) |
| Italia | 5.000 |
| Lituania | 5.000 |
| Slovenia | 5.000 |
| Slovacia | 5.000 |
| Bulgaria | ~5.113 (10.000 leva) |
| Letonia | 7.200 |
| România, cu textul votat | ~9.346 (50.000 lei, la 5,35) |
| Cipru | 10.000 |
| Cehia | ~11.000 (270.000 CZK) |
| Fără plafon legal general | Germania, Austria, Irlanda, Finlanda, Estonia, Suedia, Luxemburg |
Pe scurt: România azi e printre statele cu plafon mic, la nivelul Franței sau Spaniei. Cu textul votat ar ajunge lângă Cipru și Cehia, în partea de sus a plafoanelor din UE. Dar nici în Vest nu e totul „strict”: Germania, Austria și Irlanda n-au plafon, și au reguli de identificare de la 10.000 de euro în sus.
Italia: un plafon care a urcat și a coborât de zece ori
Italia e cel mai bun exemplu că un plafon e o decizie politică, nu o lege a naturii. În paper-ul lui Francesco Flaviano Russo (Universitatea din Napoli), plafonul italian pentru plăți cash a fost modificat de zece ori în douăzeci de ani: de la 12.500 de euro la 5.000, înapoi la 12.500, apoi 5.000, 2.500, 1.000 din decembrie 2011, 3.000 din 2016, 2.000 din iulie 2020 21. Guvernul Meloni l-a ridicat de la 2.000 la 5.000, din 1 ianuarie 2023 22. Un pas pe care România îl discută acum, Italia l-a făcut, l-a desfăcut și l-a refăcut.
decembrie 2011 | plafon de 1.000 de euro
2016 | 3.000 de euro
iulie 2020 | 2.000 de euro
1 ianuarie 2023 | 5.000 de euro, sub guvernul Meloni
📊 Plafonul scade evaziunea? Ce arată studiile (și ce nu)
Aici ai nevoie de mai multă răbdare, pentru că dovezile sunt amestecate. Nu merg nici în direcția „plafonul ajută neapărat”, nici în „plafonul nu are efect”. Le iau pe rând.
Studiile care văd un efect
Russo (Napoli), 2020, document de lucru CSEF nr. 579 21. Analizează plafonul italian de 1.000 de euro din 2011, pe sondajul Băncii Italiei, comparând gospodăriile cu cel puțin un membru independent (31,8% din 5.453) cu celelalte. Rezultat: cheltuiala cash a scăzut mai mult la cei cu independenți, mai ales în sectoare cu mult cash. Cifra cea mai citată vine dintr-un model: cel mult 6,1% venit în plus din TVA, adică în jur de 19% din „gaura” de TVA a Italiei din 2010, în ipoteza că toate tranzacțiile din acel cash erau evaziune. Dacă doar jumătate erau, cifra scade la aproximativ 3%. Limite: coincide cu austeritatea guvernului Monti, iar din scăderea cheltuielii cash nu poți afirma direct evaziune; asta vine din model.
Giammatteo, Iezzi, Zizza (Banca Italiei), 2021, publicat apoi în Journal of Economic Behavior & Organization, 2022, „Pecunia olet” 23. 102 de provincii italiene, 2015–2017. Rezultat: la o creștere cu un punct procentual a ponderii cash în tranzacții, valoarea adăugată subdeclarată crește cu între 0,8 și 1,8 puncte procentuale. Ridicarea plafonului de la 1.000 la 3.000 de euro în 2016 a crescut subdeclararea cu aproximativ 0,5 puncte procentuale (între 0,4 și 0,8), față de o medie de 19%. Autorii spun singuri limitele: plafonul a fost național, deci nu există provincii netratate; au doar trei ani; nu pot controla toți factorii.
Studiile care nu văd un efect clar
Comisia Europeană, raportul COM(2018) 483, bazat pe studiul CEPS–Ecorys 24. Concluzia: restricțiile ar avea „little positive impact on terrorism financing or tax fraud”, dar sunt utile împotriva spălării banilor. Notează că între cash și fraudă există o corelație, dar „nu clară”, cu Austria ca excepție (puțină fraudă, mult cash), și că o bună parte din fraudă se face fără cash, unde un plafon ar fi „totally ineffective”. Dacă ambele părți sunt complice, efectul de descurajare e mic. Efect doar „unless the threshold is put at a very low level”.
Schneider, SUERF Policy Note 90, 2019 25. 38 de țări dezvoltate, medii 2013–2015. Corelația dintre ponderea cash în plăți și economia subterană: 0,50. Variabila „plafon cash” are semnul așteptat, dar nu e semnificativă statistic. Simularea lui: −10% cash în plăți duce la −2% economie subterană. Limite: economia subterană e ea însăși o estimare (model MIMIC), iar 38 de observații sunt puține. „Nesemnificativ” nu înseamnă „zero”; înseamnă că datele nu pot demonstra.
Evaluarea de impact a Comisiei, SWD(2021) 190 20: justifică plafonul de 10.000 de euro prin prevenirea spălării banilor și prin egalizarea concurenței, nu prin evaziune. Argumentul evaziunii nu apare ca motiv central nici la Bruxelles.
Alte piese
- Immordino și Russo, European Journal of Political Economy, 2018 26: 25 de state UE, 2000–2012. Plățile cu cardul sunt asociate cu mai puțină evaziune de TVA, retragerile de la bancomat cu mai multă. Nu e un studiu despre plafoane, e despre carduri, și autorii recomandă să subvenționezi folosirea cardului, nu să interzici cash.
- Grecia (Danchev, Gatopoulos, Vettas, CESifo Economic Studies, 2020) 27: legea din 2016 a crescut folosirea cardurilor, iar penetrarea plăților electronice a îmbunătățit conformarea la TVA. Dar a fost un pachet de stimulente și obligații, nu doar un plafon.
- Sands, Campbell, Keatinge, Weisman, Harvard Kennedy School și RUSI, 2017 28: recunosc „lack of hard empirical evidence” despre eficiența plafoanelor și „indicative evidence” pentru Italia. E un document de lucru, orientat spre susținerea plafoanelor.
Curba lui Gauss și cele două capete
Dacă pui pe un grafic țările UE după plafon și după „gaura” de TVA din 2023 (diferența dintre TVA-ul datorat și cel încasat), obții asta 29:
| Țara | Gaura de TVA, 2023 | Plafon |
|---|---|---|
| Austria | 1,0% | fără |
| Finlanda | 3,0% | fără |
| Cipru | 3,3% | 10.000 € |
| Portugalia | 3,6% | 3.000 € |
| Slovenia | 4,9% | 5.000 € |
| Suedia | 5,3% | fără |
| Franța | 5,6% | 1.000 € |
| Spania | 7,6% | 1.000 € |
| Irlanda | 8,3% | fără |
| Germania | 9,7% | fără |
| Italia | 15,0% | 5.000 € |
| Lituania | 15,1% | 5.000 € |
| Malta | 24,2% | 10.000 € (sectorial) |
| România | 30,0% | ~935–1.870 € |
Pe scurt: nu se vede nicio relație. Cei mai buni (Austria, Finlanda) n-au plafon. Cei mai slabi (România, Malta) au. La mijloc, cu plafoane de 1.000 de euro, găsești și 5,6% (Franța), și 7,6% (Spania).
Aici intervine Gauss. Pe curba lui, cei mulți stau la mijloc, iar excepțiile stau la capete. Dacă judeci după cele două capete, Austria și România, tragi concluzia „plafonul nu ajută” sau „fără plafon ești curat”, și amândouă ar fi greșite. Un grafic cu 14 țări, în care Austria nu are plafon și are cea mai mică gaură, nu spune nimic despre ce s-ar întâmpla în România dacă ai muta plafonul. Mai e și cauzalitatea inversă: țările cu evaziune mare adoptă mai des plafoane, nu invers. Iar „gaura” de TVA nu măsoară doar cash: include insolvențe, erori administrative și fraudă fără cash.
Ce știm, pe cifre, despre România
- Gaura de TVA a României în 2023: 30% din obligația totală, peste 45 de miliarde de lei, cea mai mare din UE, cu 20,5 puncte procentuale peste media UE de 9,5% (documentul Comisiei SWD(2025) 421) 30. Cuvântul „cash” nu apare în acel document; cauzele indicate sunt serviciile cu risc mare de neconformare, autoangajarea, taxarea indirectă și moralitatea fiscală scăzută.
- Economia subterană: 29% din PIB în 2022, a treia din UE (estimare Schneider și Asllani, citată în același document) 30.
- Numerarul în circulație a crescut cu 11% pe an, în medie, între septembrie 2015 și septembrie 2024, la 120,3 miliarde de lei (BNR, Raportul de stabilitate financiară, decembrie 2024). Raportat la PIB: 6,9% în România, față de 10,7% în zona euro. Și BNR spune că, dacă numerarul ar fi limitat, e nevoie de „o abordare graduală”, din cauza educației financiare reduse și a incluziunii financiare scăzute 31.
Deci: avem mai multă evaziune sau nu?
Pe dovezile de azi, răspunsul onest nu are o cifră:
- nu există un studiu bun care să arate că un plafon scade evaziunea cu X% într-o țară ca România;
- nu există nici unul care să arate că ridicarea lui nu are efect;
- există semnale în ambele direcții, din Italia, din date pe provincii și din gospodării, cu limite spuse chiar de autori;
- Comisia Europeană și Guvernul României au motivat plafoanele mai ales prin spălarea banilor și trasabilitate, nu prin evaziunea de TVA;
- avem o țară cu cea mai mare gaură de TVA din UE, o creștere a numerarului în circulație și un proiect care ridică plafonul fără o analiză de impact. Nu e dovadă că evaziunea va crește. E o lipsă de dovadă, în direcția în care se mișcă riscul.
Fiecare tabără are o jumătate de adevăr. Susținătorii au dreptate că 5.000 de lei e un plafon din 2015, iar inflația l-a erodat. Criticii au dreptate că nu știm ce face un salt de zece ori într-o țară cu gaura de TVA din România. Mijlocul rezonabil, pe care îl cer și CES, și Guvernul, e o analiză de impact înainte de decizie.
⚠️ Cazurile „dar dacă”
Dar dacă sunt persoană fizică și vând mașina?
Ai deja voie cu 50.000 de lei cash pe tranzacție între persoane fizice 2. Mașina de 40.000 o încasezi cash; pe cea de 70.000 nu o încasezi în două tranșe cash de câte 35.000. Aici proiectul nu-ți aduce nimic nou. Schimbarea reală apare când cumperi de la o firmă: mobila, bucătăria, renovarea trec de la 10.000 la 50.000.
Dar dacă îmi împrumut firma cu bani cash de la asociat?
Rămâne interzis, indiferent de sumă: împrumuturile între firmă și persoană fizică se fac numai prin bancă (art. 4 alin. (4), nemodificat) și au aceeași amendă, cu minimul de 500 de lei azi și de 5.000 cu textul votat 82. Cifra de 50.000 din titluri nu se aplică.
Dar dacă am 60.000 de lei în casierie?
Plafonul de casierie nu e plafonul de plată. Poți ține 50.000 la final de zi, iar surplusul îl depui în două zile lucrătoare 8. Faptul că ai 50.000 în sertar nu-ți dă voie să-i dai pe toți cash unui furnizor, dacă nu e în plafonul tău pe operațiune.
BNR a notat că la finalul lui 2025 peste 17.000 de firme aveau în casă mai mult de 50.000 de lei cash. Dacă ești una dintre ele, problema ta e casieria, nu plafonul de plată.
Dar dacă plata e în plafon, mai se uită cineva?
Da. Regulile anti-spălare a banilor (AML) pot cere identificare, raportare sau monitorizare chiar când suma e legală. Legea 129/2019 stabilește obligații de raportare pentru tranzacțiile în numerar la echivalentul a 10.000 de euro, iar proiectul nu o modifică 9.
Dar dacă primesc înapoi o factură stornată?
Azi, restituirea unei facturi stornate se face în numerar până la 5.000 de lei (10.000 la cash and carry), restul prin bancă. Restituirea către o persoană fizică, până la 10.000. Textul votat urcă totul la 50.000 82.
🛠️ Ce faci de mâine
Ordinea e aceeași azi și după ce apare legea; se schimbă doar cifra din pasul trei.
- Stabilește cine e de partea cealaltă: firmă, PFA, alt profesionist sau persoană fizică.
- Stabilește ce fel de operațiune e: vânzare, cumpărare, dividend, avans, retur. Dacă e împrumut, nu există cash.
- Caută rândul tău în tabel și aplică plafonul valabil în ziua plății.
- Verifică dacă plătești o singură factură sau o bucată dintr-o tranzacție mai mare.
- Verifică câte plăți cash ai făcut în aceeași zi către aceeași persoană, și care e totalul pe ziua respectivă.
- Păstrează factura, chitanța, contractul.
- Ce trece peste plafon pleacă prin transfer, card sau alt instrument fără numerar.
- Nu aplica 50.000 până nu vezi legea în Monitorul Oficial și data intrării în vigoare.
Greșelile care costă, pe scurt
- Aplici plafonul din titlu înainte să existe legea. Costă 25% din ce depășește, minimum 500 de lei azi.
- Spargi o factură în tranșe „ca să încapă”. E fragmentare, e interzisă și azi, și în proiect.
- Încasezi cash un împrumut de la asociat. Rămâne interzis chiar dacă plafonul urcă.
- Crezi că 50.000 e total pe zi, nu pe persoană. Citit literal, proiectul e pe persoană; casieria e cea care te oprește.
- Aplici regula nouă „pe jumătate”: plătești 52.000 cash și crezi că te costă 500 de lei. Cu minimul nou, te costă 5.000.
📌 Unde suntem și ce urmărești
La 19 noiembrie 2026, legea e votată definitiv în Parlament, dar nepromulgată și nepublicată 1. Data intrării în vigoare nu există încă. Urmărești, în ordine:
- fișa PL-x 110/2026 pe cdep.ro, unde apare trimiterea la promulgare;
- o eventuală sesizare la Curtea Constituțională sau o cerere de reexaminare;
- decretul de promulgare, numărul Monitorului Oficial și data intrării în vigoare;
- ghidul ANAF actualizat și forma consolidată a Legii 70/2015.
Așa că îi răspund și clientului cu „Deci?”: azi plătești furnizorul cu 5.000 cash și restul prin bancă, ca ieri. În ziua în care legea apare în Monitorul Oficial, iei tabelul de mai sus, schimbi cifra din rândul tău și păstrezi celelalte două frâne: diferența prin bancă și nicio factură spartă în bucăți. Și ai în vedere amenda minimă nouă.
Note
- Camera Deputaților, fișa PL-x 110/2026, verificată 19.11.2026.
- Camera Deputaților, Comisia pentru buget, finanțe și bănci, raport PLx 110/2026, nr. 7c-2/188, anexa „Amendamente admise”.
- Guvernul României, punct de vedere negativ nr. 5226/05.05.2026.
- Agerpres, 18.11.2026, votul Camerei Deputaților.
- Ziare.com, 18.11.2026, George Simion.
- Constituția României, art. 77 și 78.
- Gândul, 18.11.2026, Victoria Stoiciu.
- Legea nr. 70/2015, forma consolidată din 01.01.2026 (include Legea 239/2025).
- Expunerea de motive PL-x 110/2026.
- Mediafax, 18.11.2026, Gabriel Florea.
- Digi24, 18.11.2026, poziția PSD.
- Cotidianul, 18.11.2026, Gabriela Horga.
- Ora de Sibiu, 18.11.2026, Adrian Echert.
- Consiliul Economic și Social, aviz nefavorabil, 26.11.2025.
- G4Media, 18.11.2026, articol și comentarii.
- Bursa.ro, 18.11.2026, comentariu cititor.
- Regulamentul (UE) 2024/1624, art. 80 și 90.
- Adevărul, 18.11.2026 (curs BNR 5,35 lei/euro).
- Centrul European al Consumatorilor Germania, plafoane cash.
- Comisia Europeană, evaluarea de impact SWD(2021) 190, anexa 9.
- F. F. Russo, document de lucru CSEF nr. 579, 2020.
- Euronews, 17.12.2025, plafonul din Italia.
- Giammatteo, Iezzi, Zizza, Banca Italiei QEF 649, 2021.
- Comisia Europeană, COM(2018) 483.
- F. Schneider, SUERF Policy Note nr. 90, 2019.
- Immordino, Russo, „Cashless payments and tax evasion”, EJPE, vol. 55, 2018 — DOI 10.1016/j.ejpoleco.2017.11.001 (varianta de lucru:.
- Danchev, Gatopoulos, Vettas, CESifo Economic Studies 66(3), 2020.
- Sands, Campbell, Keatinge, Weisman, „Limiting the Use of Cash for Big Purchases”, 2017.
- Tax Foundation, rezumat al raportului Comisiei despre gaura de TVA.
- Comisia Europeană, SWD(2025) 421, în Consiliul 16801/25 ADD 23.
- BNR, Raport asupra stabilității financiare, decembrie 2024.
Întrebări frecvente
Care este plafonul pentru plățile în numerar în România în 2026?
Azi, firmele și PFA-urile pot da sau primi cash cel mult 5.000 de lei pe zi de la aceeași persoană, iar la plăți totalul nu poate trece de 10.000 de lei pe zi. Între firmă și persoană fizică plafonul este de 10.000 de lei pe zi. Casieria firmei poate ține 50.000 de lei la sfârșitul zilei. Împrumuturile se fac numai prin bancă.
S-a votat plafonul cash de 50.000 de lei, deci se aplică de mâine?
Nu. Camera Deputaților a votat proiectul pe 18 noiembrie 2026, dar legea trebuie promulgată de Președinte și publicată în Monitorul Oficial, apoi intră în vigoare în 3 zile sau la data scrisă în ea. Președintele poate cere reexaminarea sau poate sesiza Curtea Constituțională. Până atunci se aplică plafoanele vechi.
Ce amendă primești dacă depășești plafonul cash?
Amenda este de 25% din suma care depășește plafonul, dar nu mai puțin de 500 de lei azi. Textul votat ridică minimul la 5.000 de lei, deci la depășiri mici amenda ar fi de zece ori mai mare. Exemplu: 35.000 de lei plătiți cash unei firme înseamnă azi 30.000 peste plafon și 7.500 de lei amendă.
Pot plăti o factură de 70.000 de lei în două tranșe cash?
Nu. Spargerea unei facturi în bucăți, ca fiecare să încapă sub plafon, se numește fragmentare și e interzisă și azi, și în textul votat. Cu plafonul de 50.000 de lei, la o factură de 70.000 poți da cel mult 50.000 cash, iar diferența de 20.000 trebuie plătită prin bancă.
Pot împrumuta firma cu bani cash de la asociat?
Nu, indiferent de sumă. Împrumuturile și alte finanțări între firmă și persoană fizică se fac numai prin instrumente de plată fără numerar, iar proiectul votat nu schimbă asta. Cifra de 50.000 de lei din titluri nu se aplică acestor împrumuturi. Amenda are același minim ca la depășirea plafonului: 500 de lei azi, 5.000 cu textul votat.
Plafonul de 50.000 de lei este aliniat cu regula europeană?
Aritmetic, aproape: la cursul de 5,35 lei pentru un euro, 50.000 de lei înseamnă circa 9.346 de euro, sub tavanul european de 10.000 de euro pentru plățile cash către profesioniști. Regula europeană se aplică de la 10 iulie 2027 și este un tavan, nu o obligație de a urca plafonul. Statele pot păstra limite mai mici.
Plafonul cash scade evaziunea?
Studiile dau semnale amestecate. Unele, pe date din Italia, văd un efect, altele nu găsesc o legătură clară. Nu există un studiu bun care să arate cu cât scade evaziunea într-o țară ca România. România are cea mai mare gaură de TVA din UE, 30% în 2023, iar Guvernul și Consiliul Economic și Social au cerut o analiză de impact.
Surse
- Camera Deputaților, fișa PL-x 110/2026, verificată 19.11.2026
- Constituția României, art. 77 și 78
- Legea nr. 70/2015, forma consolidată din 01.01.2026 (include Legea 239/2025)
- Camera Deputaților, Comisia pentru buget, finanțe și bănci, raport PLx 110/2026, nr. 7c-2/188, anexa „Amendamente admise”
- Expunerea de motive PL-x 110/2026
- Consiliul Economic și Social, aviz nefavorabil, 26.11.2025
- Guvernul României, punct de vedere negativ nr. 5226/05.05.2026
- Regulamentul (UE) 2024/1624, art. 80 și 90
- Agerpres, 18.11.2026, votul Camerei Deputaților
- Ziare.com, 18.11.2026, George Simion
- Cotidianul, 18.11.2026, Gabriela Horga
- Ora de Sibiu, 18.11.2026, Adrian Echert
- Gândul, 18.11.2026, Victoria Stoiciu
- Digi24, 18.11.2026, poziția PSD
- Mediafax, 18.11.2026, Gabriel Florea
- G4Media, 18.11.2026, articol și comentarii
- Adevărul, 18.11.2026 (curs BNR 5,35 lei/euro)
- Centrul European al Consumatorilor Germania, plafoane cash
- Comisia Europeană, evaluarea de impact SWD(2021) 190, anexa 9
- Bursa.ro, 18.11.2026, comentariu cititor
- F. F. Russo, document de lucru CSEF nr. 579, 2020
- Euronews, 17.12.2025, plafonul din Italia
- Giammatteo, Iezzi, Zizza, Banca Italiei QEF 649, 2021
- Comisia Europeană, COM(2018) 483
- F. Schneider, SUERF Policy Note nr. 90, 2019
- Immordino, Russo, „Cashless payments and tax evasion”, EJPE, vol. 55, 2018 — DOI 10.1016/j.ejpoleco.2017.11.001 (varianta de lucru:
- Danchev, Gatopoulos, Vettas, CESifo Economic Studies 66(3), 2020
- Sands, Campbell, Keatinge, Weisman, „Limiting the Use of Cash for Big Purchases”, 2017
- Tax Foundation, rezumat al raportului Comisiei despre gaura de TVA
- Comisia Europeană, SWD(2025) 421, în Consiliul 16801/25 ADD 23
- BNR, Raport asupra stabilității financiare, decembrie 2024